

عذراً يا أكتوبر … ظلام ليلك طال
محمد الجبلي
في الذكرى الثالثة والستين لثورة الرابع عشر من أكتوبر، لا يمكن لهذه المناسبة أن تختزل في مجرد ذكرى تس...
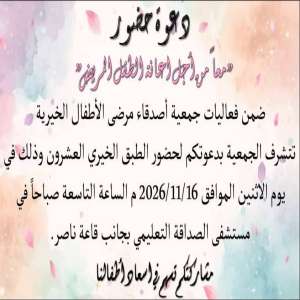
تحت شعار معا من أجل إعانة الطفل المريض تقيم جمعية أصدقاء مرضى الأطفال الخيرية الطبق الخيري 20 ، وتدعو الجمعية من يحب المشاركة في هذا العمل الخيري والذي يصب في إدخال الفرحة والسرور إلى نفوس الأطفال.وسي...
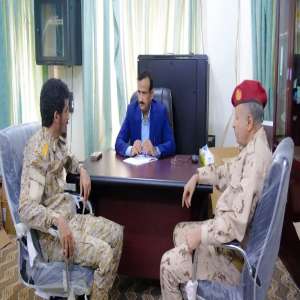
أشاد محافظ محافظة شبوة، رئيس اللجنة الأمنية، عوض محمد بن الوزير، بالإنجاز الأمني النوعي الذي حققته قوات التدخل السريع، وتمثل في ضبط خلية حوثية مكونة من 13 عنصرًا، وشاحنة محملة بكميات من الأسلحة والذخا...
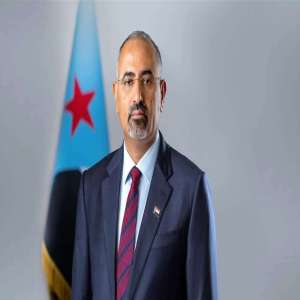
أدان الرئيس القائد عيدروس قاسم الزُبيدي، رئيس المجلس الانتقالي الجنوبي العربي، القائد الأعلى للقوات المسلحة الجنوبية، بأشد العبارات، الجريمة النكراء التي ارتكبتها المليشيا الحوثية الإرهابية المدعومة م...
بسم الله الرحمن الرحيمإلى أبناء محافظة شبوة الأوفياء خاصةً، وإلى كافة أبناء شعبنا في الجنوب العربي عامةالسلام عليكم ورحمة الله وبركاتهتخاطبكم اليوم قيادة المجلس الانتقالي الجنوبي العربي بمحافظة شبوة ب...
تقتضي الشفافية والمساءلة، وفقًا للقوانين واللوائح المالية النافذة، الفصل الواضح بين الاختصاصات؛ إذ يجب تحديد مسؤولية إعداد كشوف المرتبات والعقود والعمل الإضافي والمكافآت والانتقالات وغيرها من الاستحقاقات وفق الهيكل التنظيمي المعتمد.
كما يجب أن تكون الدورة المستندية واضحة: الشؤون الإدارية تصدر الأوامر الإدارية، والجهة المختصة بالاستحقاقات تُعدّ الكشوف وترفق المستندات المؤيدة، ثم تُراجع المعاملات ماليًا وفق الإجراءات القانونية قبل الصرف، دون تداخل أو تجاوز للصلاحيات.
والأخطر ما يستدعي التحقق في بعض مؤسسات أبين: أن يتولى المندوب المالي، سواء كان ممثلًا لوزارة المالية أو مكلّفًا من إدارة المحافظة، منصب المدير المالي أو مدير الحسابات أو أمين الصندوق في المؤسسة نفسها! فهل يضمن هذا الجمع الفصل بين الرقابة والتنفيذ، أم يضعف فاعلية الرقابة على المال العام؟
ليس من اختصاص المدير المالي مطلقًا إعداد كشوف الانتقالات أو كشوف الباب الثاني، فدوره رقابي بحت! وتبدأ الدورة المستندية القانونية بالشؤون الإدارية (الأوامر الإدارية) ثم إدارة الاستحقاقات (تُعدّ الكشوف وترفقها بالأوامر) ثم المدير المالي (للمراجعة وإعداد استمارة الصرف فقط، وليس العكس!). ⚖️
كما تستوجب تعيينات الأقارب في مفاصل الإدارة والصرف التحقق من مدى توافقها مع الضوابط القانونية وتعارض المصالح.
المطلوب من الجهات الرقابية: مراجعة التكليفات والهياكل التنظيمية، وفحص كشوف الصرف ومستنداتها، والتحقق من التعيينات، ومعالجة أي مخالفات تثبت، وإعلان النتائج بشفافية ومساءلة كل من تثبت مسؤوليته.
المال العام أمانة، والرقابة مسؤولية، وإصلاح الخلل واجب لا يحتمل التأجيل!
في الذكرى الثالثة والستين لثورة الرابع عشر من أكتوبر، لا يمكن لهذه المناسبة أن تختزل في مجرد ذكرى تس...
عملية ما تسمى "فجر اليمن" التي أعلن رشاد العليمي عن انطلاقها قبل ستة أيام، ما الإنجازات التي حققتها...
في مشهد عبثي يعجز القلم أحياناً عن وصف تفاصيله بدقة تعيش مناطقنا اليوم مفارقة مريرة ومعادلة مقلوبة...
في مشهد عبثي يعجز القلم أحياناً عن وصف تفاصيله بدقة تعيش مناطقنا اليوم مفارقة مريرة ومعادلة مقلوبة...